
Facturation et comptabilité pour PME : ce que dit la loi en 2026
Dans quelques jours à peine, le 1er septembre 2026, une obligation légale majeure entre en vigueur pour toutes les entreprises françaises assujetties à la TVA : la capacité à recevoir des factures électroniques. Pourtant, selon une étude Qonto, plus de 70 % des PME françaises ne sont pas prêtes. Ce guide fait le point sur ce que dit vraiment la loi en matière de facturation et de comptabilité pour une PME en 2026.
Ce que la loi exige aujourd’hui
- Aucune obligation d’utiliser un logiciel de facturation à proprement parler, mais une obligation de certification du logiciel dès lors qu’il enregistre les paiements de vos clients (loi anti-fraude à la TVA)
- À partir du 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent être en mesure de recevoir des factures électroniques via une plateforme agréée
- Le coût des retards de paiement pour les PME françaises est estimé à 16 milliards d’euros par an (Banque de France), un problème que la réforme de la facturation électronique vise en partie à résoudre
On pourrait penser que cette réforme ne concerne à court terme que les grandes entreprises, puisque les PME n’auront l’obligation d’émettre des factures électroniques qu’en septembre 2027. C’est une erreur qui coûte cher : dès le 1er septembre 2026, votre PME doit déjà pouvoir recevoir des factures électroniques, y compris celles de vos fournisseurs grands comptes qui basculent immédiatement. Sans plateforme agréée opérationnelle, vous risquez de ne plus pouvoir traiter les factures de vos partenaires les plus importants.
Le calendrier complet de la réforme
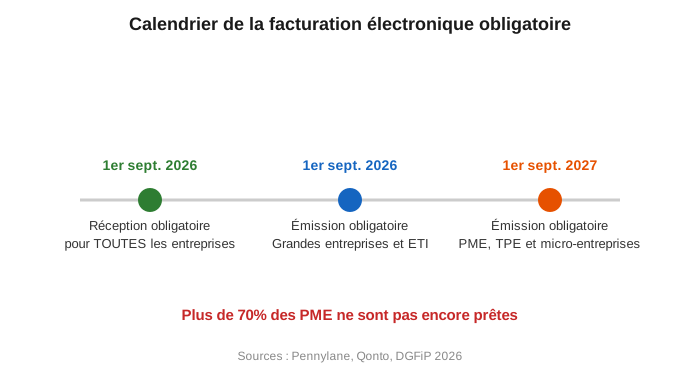
Nous détaillons chaque étape, les plateformes à choisir et les sanctions encourues dans notre article dédié à la facturation électronique obligatoire.
Les 3 obligations comptables à ne pas négliger
1. Les mentions obligatoires sur chaque facture
Numéro, date, identification du vendeur et de l’acheteur, détail des produits ou services, montant HT et TVA : leur absence expose à une amende, même en dehors de tout contrôle fiscal approfondi.
2. La certification du logiciel de caisse ou de facturation
Depuis la loi anti-fraude à la TVA, tout logiciel qui enregistre les paiements de vos clients doit être certifié, sous peine d’amende pouvant atteindre plusieurs milliers d’euros.
3. Le choix d’un expert-comptable adapté
Rien n’oblige une PME à avoir un expert-comptable, mais au-delà d’un certain volume d’activité, cela devient rapidement rentable : un professionnel choisit et configure le bon logiciel, sécurise la conformité, et anticipe les échéances réglementaires comme celle de la facturation électronique.
Une PME de menuiserie de 6 salariés découvre en août 2026, en discutant avec son expert-comptable, qu’elle doit choisir une plateforme agréée avant le 1er septembre pour continuer à recevoir les factures de son principal fournisseur de matériaux, déjà passé à la facturation électronique. En s’y prenant à la dernière minute, elle évite de justesse une rupture dans le traitement de ses factures fournisseurs, mais reconnaît qu’elle serait passée à côté sans cette conversation.
Questions fréquentes
Ma micro-entreprise est-elle concernée par la facturation électronique ?
Oui, si elle est assujettie à la TVA : réception obligatoire dès septembre 2026, émission obligatoire à partir de septembre 2027.
Un logiciel de facturation est-il obligatoire ?
Pas en tant que tel, mais fortement recommandé, et obligatoirement certifié s’il enregistre des paiements clients.
Que risque-t-on en cas de non-conformité à la facturation électronique ?
Des amendes qui s’accumulent par facture ou par période sans plateforme agréée, détaillées dans notre article dédié sur le sujet.
Faut-il changer d’expert-comptable pour la réforme de facturation électronique ?
Pas nécessairement, mais c’est le bon moment pour vérifier que le vôtre vous accompagne activement sur ce sujet.
