
Facturation électronique obligatoire : ce qui change au 1er septembre 2026
Demain, le 1er septembre 2026, la facturation électronique devient une obligation légale pour toutes les entreprises françaises assujetties à la TVA, ne serait-ce que pour la réception. Selon une étude Qonto, plus de 70 % des PME françaises n’y sont pas prêtes, souvent par manque de clarté sur ce qui change vraiment. Voici l’essentiel, sans jargon.
Le calendrier exact
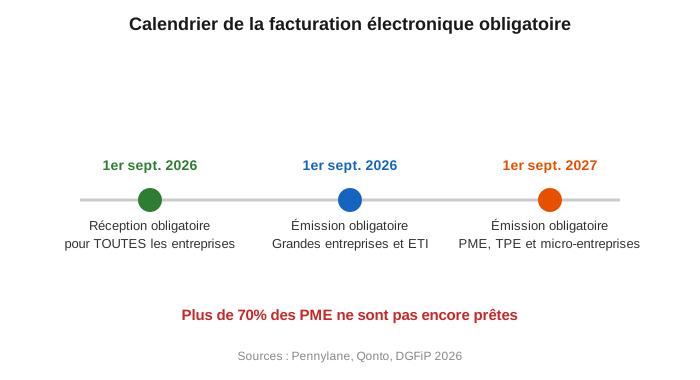
- 1er septembre 2026 : toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques via une plateforme agréée
- 1er septembre 2026 : les grandes entreprises et ETI doivent émettre leurs factures au format électronique
- 1er septembre 2027 : les PME, TPE et micro-entreprises devront à leur tour émettre leurs factures sous ce format
La plupart des dirigeants de PME pensent, à tort, que la réforme ne les concerne qu’à partir de 2027, puisque c’est la date imposée pour émettre leurs propres factures. C’est une erreur qui va coûter cher à beaucoup d’entre elles : dès cette semaine, elles doivent être en mesure de recevoir des factures électroniques, y compris de la part de leurs fournisseurs grands comptes qui passent au nouveau format dès le 1er septembre 2026. Sans plateforme agréée (PDP) opérationnelle dès maintenant, le risque n’est pas seulement l’amende, c’est de ne plus pouvoir traiter les factures de vos partenaires les plus importants.
Ce qu’il faut faire concrètement
1. Choisir une plateforme agréée (PDP)
Plus de 147 plateformes de dématérialisation partenaire sont validées par la DGFiP. Le choix dépend de votre logiciel comptable actuel, de votre volume de factures et de votre budget.
2. Vérifier la compatibilité de votre logiciel comptable
Les factures électroniques doivent respecter un format structuré (Factur-X, UBL ou CII), pas un simple PDF envoyé par email.
3. Anticiper l’e-reporting
Pour vos ventes aux particuliers ou à l’international, un dispositif distinct appelé e-reporting transmet les données de transaction à l’administration fiscale, selon le même calendrier.
Les sanctions en cas de non-conformité
Selon les plateformes spécialisées dans la réforme, les sanctions comprennent une amende pour absence de plateforme agréée (500 € dès le 1er septembre 2026, puis 1 000 € tous les 3 mois), une amende par facture non conforme (de l’ordre de 15 à 50 € selon les sources, plafonnée annuellement), et une amende par manquement à l’e-reporting. Ces montants restent modérés comparés au risque opérationnel réel : ne plus pouvoir échanger de factures avec vos partenaires déjà conformes.
Une PME sous-traitante d’un grand groupe industriel reçoit fin août 2026 un email de son client l’informant qu’à partir du 1er septembre, toutes ses factures transiteront exclusivement par une plateforme agréée. N’ayant pas anticipé, la PME doit choisir une solution en urgence pour ne pas subir de retard de paiement sur ses propres factures fournisseurs. Le coût total des retards de paiement pour les PME françaises atteint déjà 16 milliards d’euros par an (Banque de France) : autant ne pas ajouter une cause évitable à ce chiffre.
Questions fréquentes
Dois-je choisir une plateforme avant le 1er septembre 2026 ?
Oui, pour être en mesure de recevoir les factures électroniques de vos fournisseurs déjà conformes, même si vous n’êtes pas encore tenu d’émettre les vôtres sous ce format.
Un PDF envoyé par email compte-t-il comme facture électronique ?
Non, la facture doit respecter un format structuré (Factur-X, UBL ou CII) et transiter par une plateforme agréée.
Que se passe-t-il si je ne suis pas prêt le 1er septembre 2026 ?
Vous risquez une amende progressive et, surtout, de ne plus pouvoir traiter les factures de vos partenaires déjà passés au nouveau format.
La réforme concerne-t-elle aussi les ventes aux particuliers ?
Les ventes B2C et internationales relèvent du dispositif d’e-reporting, distinct de la facturation électronique B2B, mais soumis au même calendrier.
